

 ΑΡΧΙΚΗ


Κενή παραμένει η μία στις τρεις κατοικίες στην Ελλάδα. Όποιος ψάχνει σπίτι και υπολογίζει πόσο από τον μισθό του θα απορροφήσει το ενοίκιο ακούει τον αριθμό αυτόν σχεδόν ως παράδοξο. Αφού υπάρχουν τόσα άδεια σπίτια, γιατί η προσιτή στέγη εξακολουθεί να είναι τόσο δύσκολο να βρεθεί;
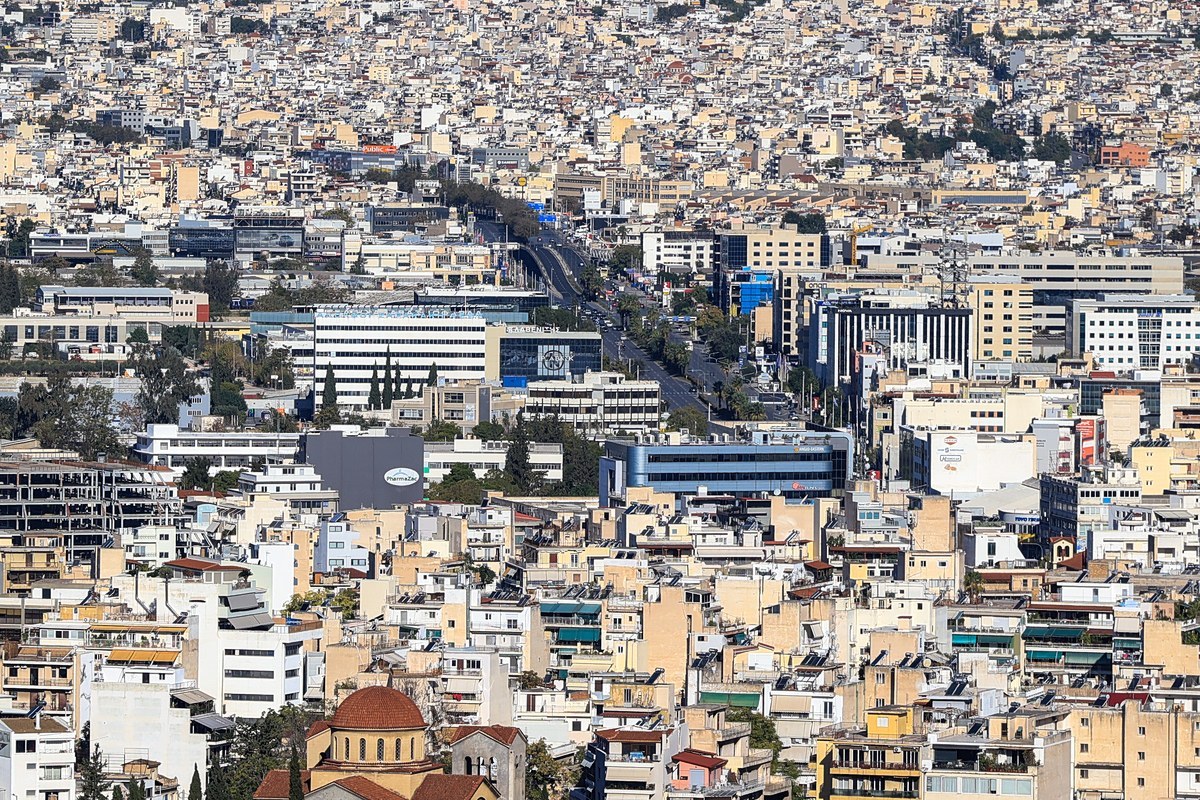
Το ΙΟΒΕ δίνει μια κρίσιμη απάντηση. Τα κενά σπίτια δεν βρίσκονται κατ' ανάγκη στα σημεία όπου υπάρχει έλλειψη. Στην Αττική, εκεί όπου η ζήτηση είναι η εντονότερη, καταγράφεται το χαμηλότερο ποσοστό κενών κατοικιών σε όλη τη χώρα. Μεγάλο μέρος του αποθέματος που μένει αδρανές, αντίθετα, αφορά εξοχικές και δευτερεύουσες κατοικίες στην περιφέρεια.
Η τοποθεσία μετρά περισσότερο από το σύνολο
Κατοικία που μένει άδεια σε περιοχή με περιορισμένη ζήτηση μπαίνει στο εθνικό απόθεμα των κενών σπιτιών. Δεν μπορεί όμως να καλύψει εργαζόμενο που αναζητά στέγη κοντά στη δουλειά του στην Αθήνα.
Στη στενότητα της προσφοράς προστίθεται και η δυσκολία να χρηματοδοτηθεί η αγορά κατοικίας.
Το ΙΟΒΕ παρατηρεί ότι το αδρανές απόθεμα εντοπίζεται συχνά εκεί όπου η ανάγκη είναι μικρότερη. Συγχρόνως, η συγκέντρωση της οικονομικής δραστηριότητας στην Αττική συγκεντρώνει στην ίδια περιοχή και τη ζήτηση. Η συρρίκνωση του μέσου μεγέθους των νοικοκυριών δημιουργεί μία ακόμη απαίτηση στην αγορά κατοικίας. Χρειάζονται περισσότερες μικρότερες κατοικίες.
Ο συνολικός αριθμός των κενών σπιτιών δεν δείχνει από μόνος του πόσα μπορούν να καλύψουν τις ανάγκες όσων αναζητούν ενοίκιο. Άλλοι παράγοντες έρχονται να προστεθούν στην πίεση που δέχεται η προσφορά. Το ΙΟΒΕ μιλά για κατοικίες που βγαίνουν σε βραχυχρόνια μίσθωση, καθώς και για εκατοντάδες χιλιάδες ακίνητα που, ως κληρονομιά των «κόκκινων» δανείων, εξακολουθούν να βρίσκονται σε καθεστώς ρύθμισης ή πλειστηριασμού. Αυτές οι κατηγορίες δεν ταυτίζονται με τις κενές κατοικίες. Διαμορφώνουν όμως μια αγορά όπου σημαντικό κομμάτι του αποθέματος δεν είναι άμεσα διαθέσιμο για τη στέγαση νοικοκυριών.
Η κατασκευαστική δραστηριότητα, από την πλευρά της, ανακάμπτει ύστερα από τη βαθιά πτώση της περιόδου της κρίσης. Οι επενδύσεις σε κατοικίες ως ποσοστό του ΑΕΠ δεν έχουν ωστόσο φτάσει τον ευρωπαϊκό μέσο όρο. Τα αυξημένα κόστη σε υλικά, ενέργεια και χρηματοδότηση δυσχεραίνουν την προσθήκη νέων σπιτιών και ανεβάζουν το τελικό τους κόστος.
Μακριά από τα επίπεδα των στεγαστικών δανείων
Η περιορισμένη προσφορά συναντά και τη δυσκολία χρηματοδότησης για όσους θέλουν να αγοράσουν κατοικία. Το ΙΟΒΕ αναφέρει ότι οι νέες εκταμιεύσεις στεγαστικών δανείων διαμορφώθηκαν το 2025 στα 2,1 δισ. ευρώ, όταν το 2007 έφταναν περίπου τα 15 δισ. ευρώ. Στην επιβράδυνση συνέβαλε η άνοδος των επιτοκίων από το 2022 έως το 2024. Η έκθεση επισημαίνει όμως ότι αυτό δεν αρκεί για να εξηγηθεί μια τόσο μεγάλη υποχώρηση.
Από το 2018, η ζήτηση από το εξωτερικό έχει τροφοδοτήσει την αύξηση των τιμών, ιδίως μέσω της Χρυσής Βίζας. Η περιορισμένη χορήγηση στεγαστικών δανείων στα ελληνικά νοικοκυριά συνυπάρχει έτσι με τιμές που ανεβαίνουν.
Τα όρια της επαναφοράς κλειστών κατοικιών
Αναγκαία παρέμβαση παραμένει η επιστροφή κλειστών κατοικιών στη μακροχρόνια μίσθωση. Οι επιδοτήσεις για ανακαίνιση και τα φορολογικά κίνητρα, όπως τα περιλαμβάνει η στρατηγική του ΙΟΒΕ, στοχεύουν ακριβώς εκεί.
Η ίδια ανάλυση τονίζει ωστόσο ότι το απόθεμα που υπάρχει ήδη δεν επαρκεί από μόνο του. Απαιτείται και νέα προσφορά. Αλλιώς, ακόμη και η στήριξη των αγοραστών με προγράμματα όπως το «Σπίτι μου» μπορεί να απορροφηθεί εν μέρει από υψηλότερες τιμές, αφού περισσότεροι ενδιαφερόμενοι διεκδικούν περιορισμένο αριθμό κατοικιών.


 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου

 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
