
 ΑΡΧΙΚΗ


Στα χρηματιστηριακά ταμπλό η είδηση έπεσε απότομα. Από το 2002, η απόδοση του γαλλικού δεκαετούς ομολόγου δεν είχε ξαναπεράσει το 5%. Το φράγμα έχει ψυχολογικό και οικονομικό βάρος μαζί. Δεν πρόκειται για μία ακόμη κίνηση μέσα στην καθημερινή διακύμανση των αγορών. Στη Γαλλία, στην καρδιά της Ευρώπης, το νούμερο λειτουργεί ως προειδοποίηση και δείχνει πως κατέρρευσε μια ολόκληρη περίοδος βεβαιότητας.
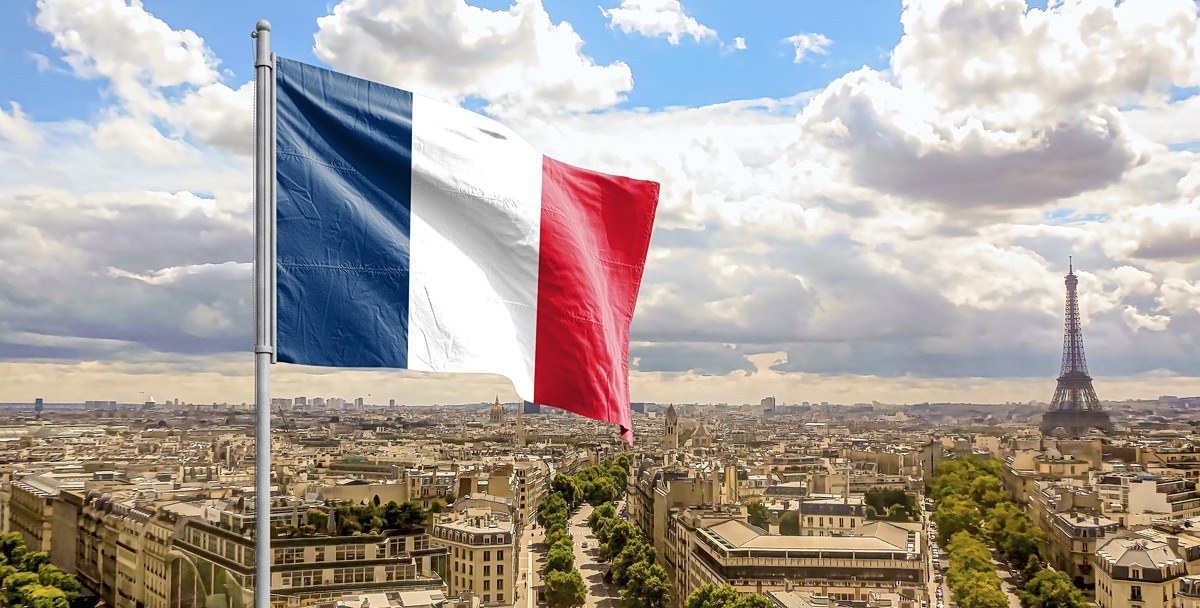
Η γαλλική οικονομία βρίσκεται σε πρωτοφανή κρίση. Η απόδοση του δεκαετούς ξεπέρασε το 5% για πρώτη φορά έπειτα από δύο δεκαετίες, το δημοσιονομικό έλλειμμα έχει βγει εκτός τροχιάς και το δημόσιο χρέος έχει περάσει το 122% του ΑΕΠ. Οι αγορές απαντούν με έντονη δυσπιστία. Την ίδια ώρα, μαζικές διαμαρτυρίες και απεργίες στρέφονται κατά των μέτρων λιτότητας και της ακρίβειας.
Κάποτε το μέγεθος και το κύρος της χώρας καθησύχαζαν τις διεθνείς αγορές. Τώρα αυτές δεν αντιμετωπίζουν τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης ως καταφύγιο ασφαλείας. Η απότομη άνοδος του κόστους δανεισμού δεν είναι η αιτία της κρίσης, αλλά το σύμπτωμά της. Σε μια βαθύτερη κρίση, με πολλές στρώσεις, δημοσιονομικά αδιέξοδα που σωρεύτηκαν επί δεκαετίες συναντούν την κοινωνική οργή στους δρόμους των γαλλικών πόλεων.
Ακριβότερος δανεισμός και άνοιγμα του spread
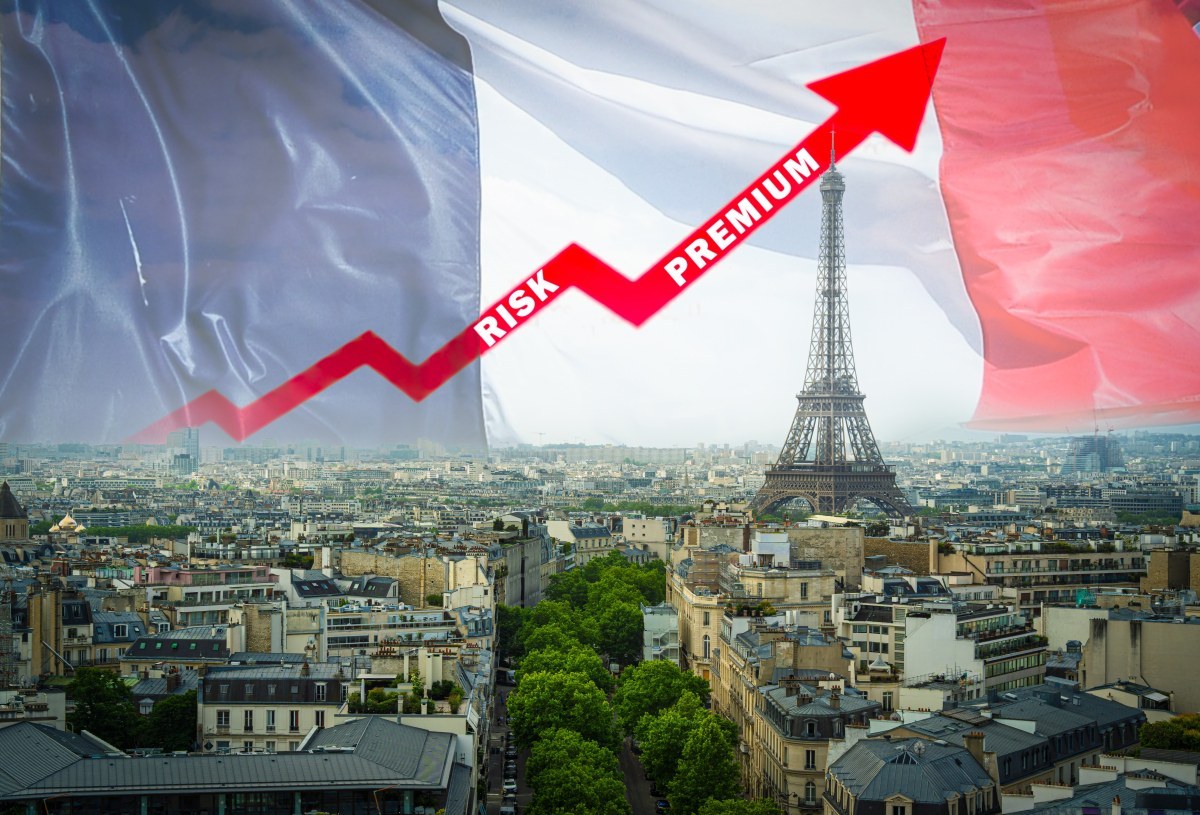
Η εικόνα στις αγορές ομολόγων σκουραίνει κι άλλο στο spread, δηλαδή στην ψαλίδα που ανοίγει ανάμεσα στις αποδόσεις των γαλλικών τίτλων και των αντίστοιχων γερμανικών. Τα επίπεδα θυμίζουν τις δυσκολότερες φάσεις της ευρωπαϊκής κρίσης χρέους την προηγούμενη δεκαετία. Το μήνυμα των επενδυτών προς το Ελιζέ και το υπουργείο Οικονομικών δεν αφήνει περιθώρια. Η εποχή του φθηνού δανεισμού έχει παρέλθει και δεν επιστρέφει. Για να εξακολουθήσουν να χρηματοδοτούν το γαλλικό κράτος, οι αγορές ζητούν πλέον βαρύ ασφάλιστρο κινδύνου. Σε αυτό αποτυπώνεται η βαθιά δυσπιστία τους για το αν η χώρα μπορεί να θέσει τα ελλείμματά της υπό έλεγχο.
Πίσω από τη νευρικότητα των επενδυτών βρίσκονται θεμελιώδη μεγέθη που πιέζουν την οικονομία στα όριά της. Το δημοσιονομικό έλλειμμα έχει εκτροχιαστεί. Ταυτόχρονα, το συνολικό δημόσιο χρέος έχει ανέλθει πάνω από το 122% του ΑΕΠ.
Μόνο για την τρέχουσα χρήση, η Γαλλία πρέπει να καταβάλει 75 δισεκατομμύρια ευρώ, ποσό που αντιστοιχεί περίπου στο 2,5% του ΑΕΠ της, και αποκλειστικά για τις τρέχουσες υποχρεώσεις και τις λήξεις ομολόγων. Ακόμη πιο ανησυχητικός είναι ο ορίζοντας του 2027. Τότε η χώρα θα χρειαστεί να αντλήσει από τις αγορές 340 δισεκατομμύρια ευρώ, ποσό ρεκόρ, προκειμένου να ανανεώσει το ληξιπρόθεσμο χρέος της.
Αν αυτή η τεράστια αναχρηματοδότηση γίνει με επιτόκια που αγγίζουν ή ξεπερνούν το 5%, η οικονομία παγιδεύεται σε φαύλο κύκλο με καταστροφική δυναμική.
Κάθε νέος γύρος δανεισμού βγαίνει ακριβότερος από τον προηγούμενο και οι δαπάνες για τόκους απορροφούν ολοένα μεγαλύτερο μέρος του κρατικού προϋπολογισμού. Τα κονδύλια αποσπώνται από τις δημόσιες επενδύσεις, το εθνικό σύστημα υγείας, την παιδεία και τις κοινωνικές υποδομές. Η δημοσιονομική ασφυξία εντείνεται και η χώρα αποστερείται τις παραγωγικές της βάσεις.
Κινητοποιήσεις σε Παρίσι, Λυών και Μασσαλία
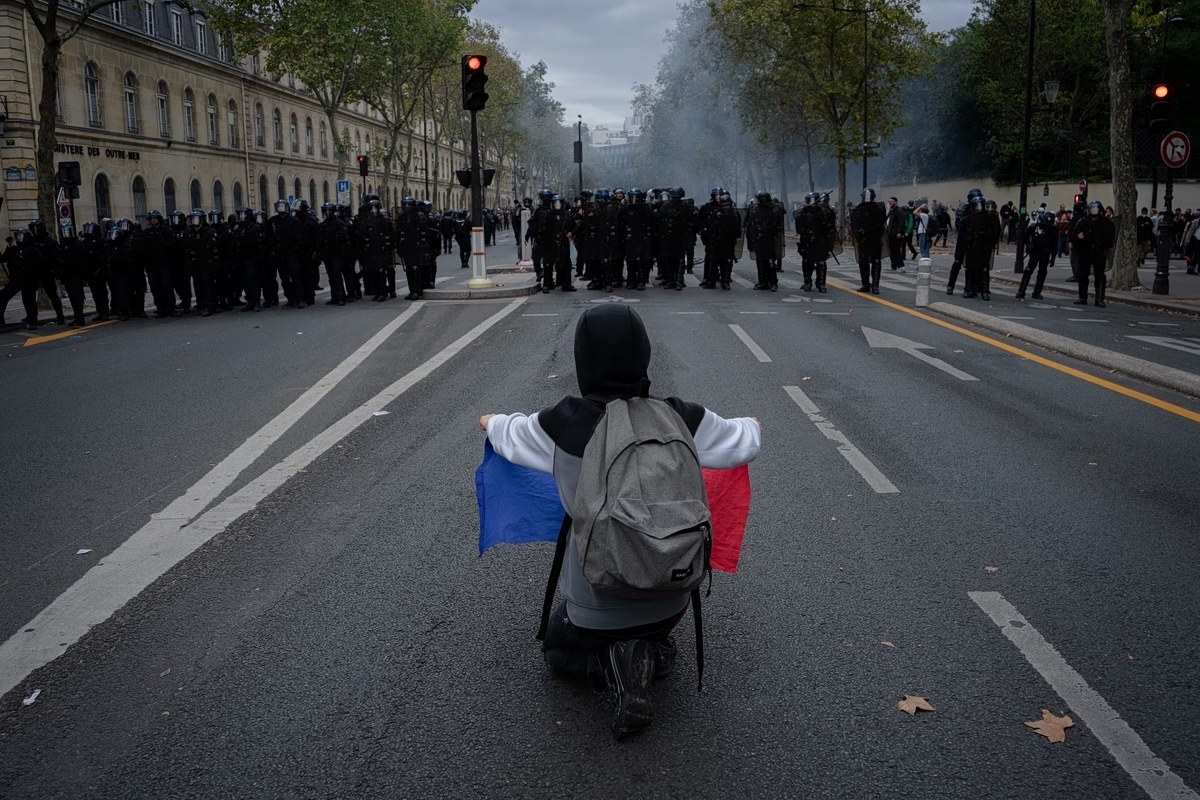
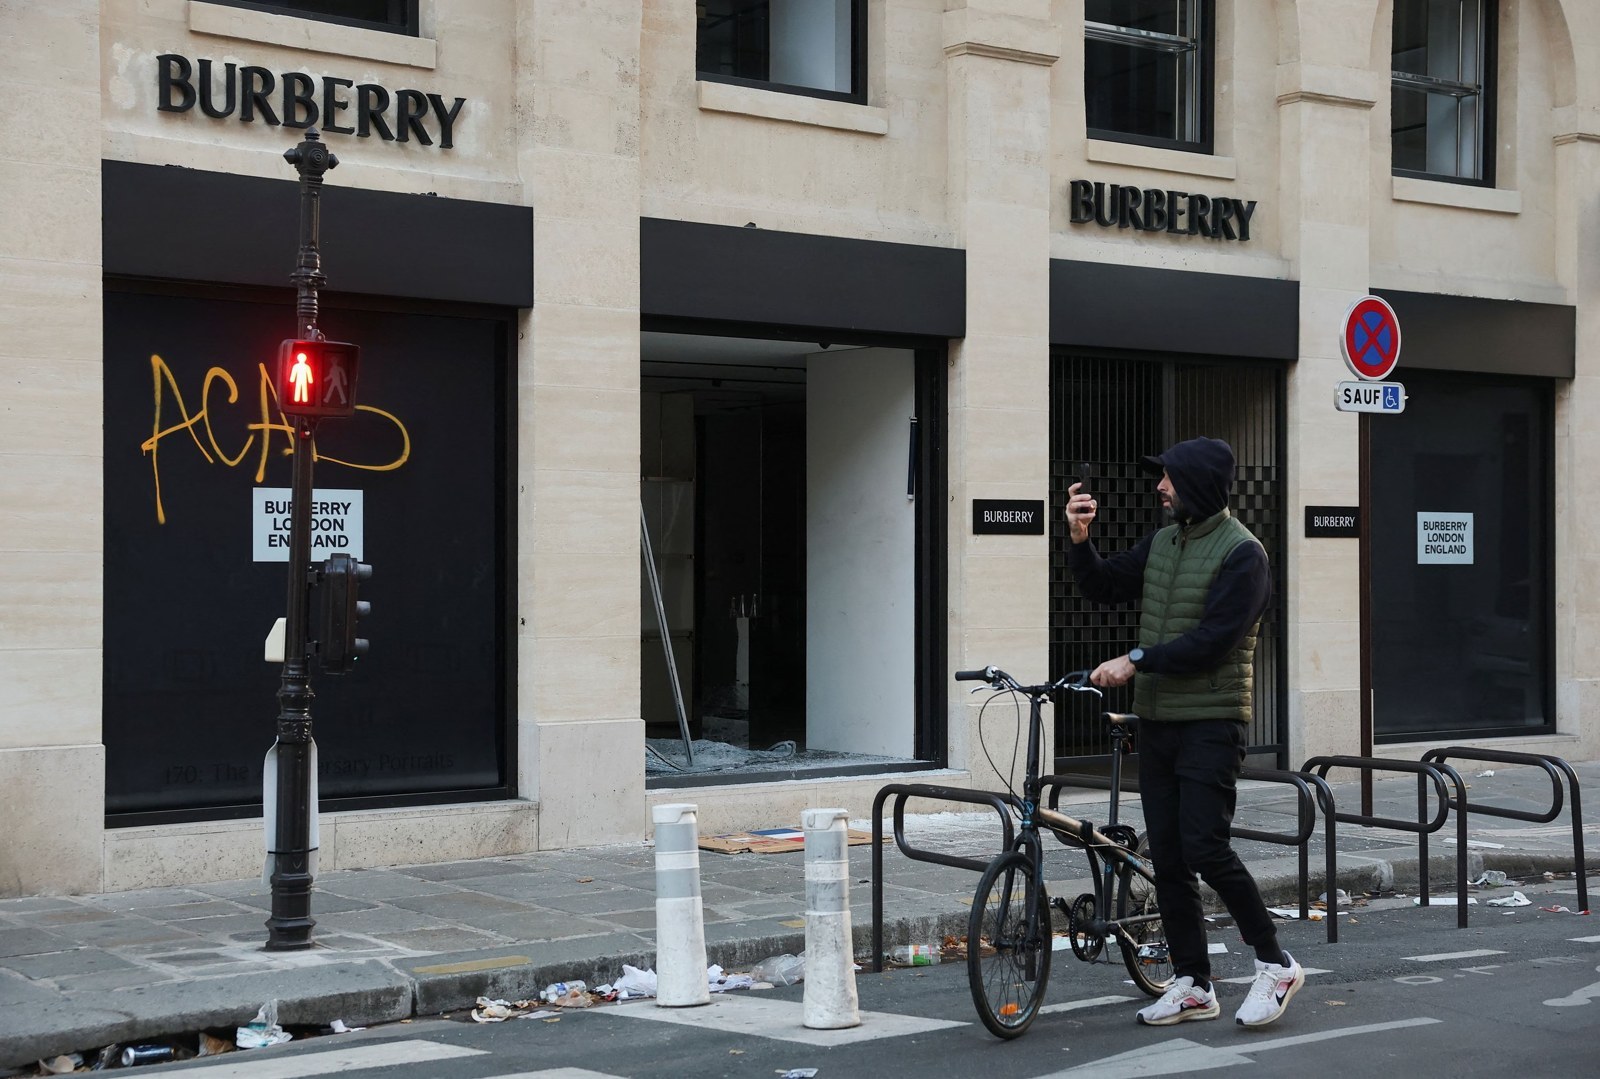
Στους δρόμους του Παρισιού, της Λυών και της Μασσαλίας, μαζικές διαδηλώσεις, απεργιακές κινητοποιήσεις και οδοφράγματα που αρπάζουν εύκολα φωτιά συνθέτουν το σκηνικό μιας παράλληλης κοινωνικής έκρηξης. Ο πληθωρισμός έχει ροκανίσει την αγοραστική δύναμη των νοικοκυριών. Η προοπτική νέου γύρου λιτότητας ενδέχεται να πυροδοτήσει νέα έκρηξη των πολιτών.
Η γαλλική ηγεσία είναι εγκλωβισμένη σε διπλό αδιέξοδο. Από τη μία πλευρά, διεθνείς οίκοι και αγορές απαιτούν άμεση και γενναία δημοσιονομική εξυγίανση, μαζί με διαρθρωτικές μεταρρυθμίσεις, και απειλούν με νέα εκτίναξη των επιτοκίων αν δεν ληφθούν μέτρα. Από την άλλη, η γαλλική κοινωνία απορρίπτει κατηγορηματικά κάθε νέα περικοπή δαπανών ή αύξηση φόρων. Κάθε απόπειρα μεταρρύθμισης κινδυνεύει έτσι να γίνει φυτίλι κοινωνικής αποσταθεροποίησης.
Από τα διεθνή χρηματοπιστωτικά κέντρα οι προειδοποιήσεις πέφτουν πλέον πυκνά. Στην έκθεση Risk Review, η Coface κρούει τον κώδωνα του κινδύνου και επικρίνει την αδυναμία του πολιτικού συστήματος να συμφωνήσει σε βιώσιμο μεσοπρόθεσμο πλάνο.
Την ίδια ώρα, κορυφαίοι επενδυτικοί οίκοι, ανάμεσά τους η Goldman Sachs, η Barclays και η Fitch, σημειώνουν ότι το πολιτικό ρίσκο έχει ενσωματωθεί πλέον μόνιμα στην τιμολόγηση των γαλλικών τίτλων. Αναλυτές διεθνών δεξαμενών σκέψης, όπως η Eurasia Group, προειδοποιούν ότι, αν η πολιτική αβεβαιότητα εξακολουθήσει να παραλύει τη λήψη αποφάσεων, η Γαλλία ενδέχεται μακροπρόθεσμα να αναγκαστεί να ζητήσει την ενεργοποίηση ειδικών μηχανισμών στήριξης από την Ευρωπαϊκή Κεντρική Τράπεζα ή και τη συνδρομή διεθνών οργανισμών, ώστε να αποφύγει τα χειρότερα.
Το διακύβευμα για ολόκληρη την Ευρωζώνη
Το διακύβευμα της κρίσης ξεπερνά κατά πολύ τα σύνορα της Γαλλίας. Η χώρα είναι ο ένας από τους δύο παραδοσιακούς πυλώνες του ευρωπαϊκού οικοδομήματος. Εξαιτίας του ειδικού της βάρους, η οικονομική της υγεία συνδέεται άρρηκτα με τη σταθερότητα και το μέλλον ολόκληρης της Ευρωζώνης.
Μια παρατεταμένη περίοδος υψηλού κόστους δανεισμού, χαμηλής ανάπτυξης και πολιτικού αδιεξόδου στο Παρίσι δεν θα μείνει απομονωμένο πρόβλημα. Απειλεί να φέρει ισχυρούς τριγμούς στην αρχιτεκτονική του κοινού ευρωπαϊκού νομίσματος.
Η γαλλική κυβέρνηση καλείται να κινηθεί σε τεντωμένο σχοινί. Οφείλει να πείσει τις αγορές για την αξιοπιστία του δημοσιονομικού της σχεδιασμού, ώστε να συγκρατήσει τα επιτόκια, χωρίς να πυροδοτήσει ανεξέλεγκτη κοινωνική ανάφλεξη που θα μπορούσε να παρασύρει τα πάντα στο πέρασμά της.


 Γέφυρα Ρίου - Αντιρρίου: Δείτε πώς κατασκευάστηκε η μεγαλύτερη καλωδιωτή γέφυρα του κόσμου

 Ειδήσεις
 Copyright 2010-2026 © pentelikonews.gr
